Le coffre familial – Un héritage Web3
Sommaire
🏦 Et si votre famille possédait sa propre banque ?
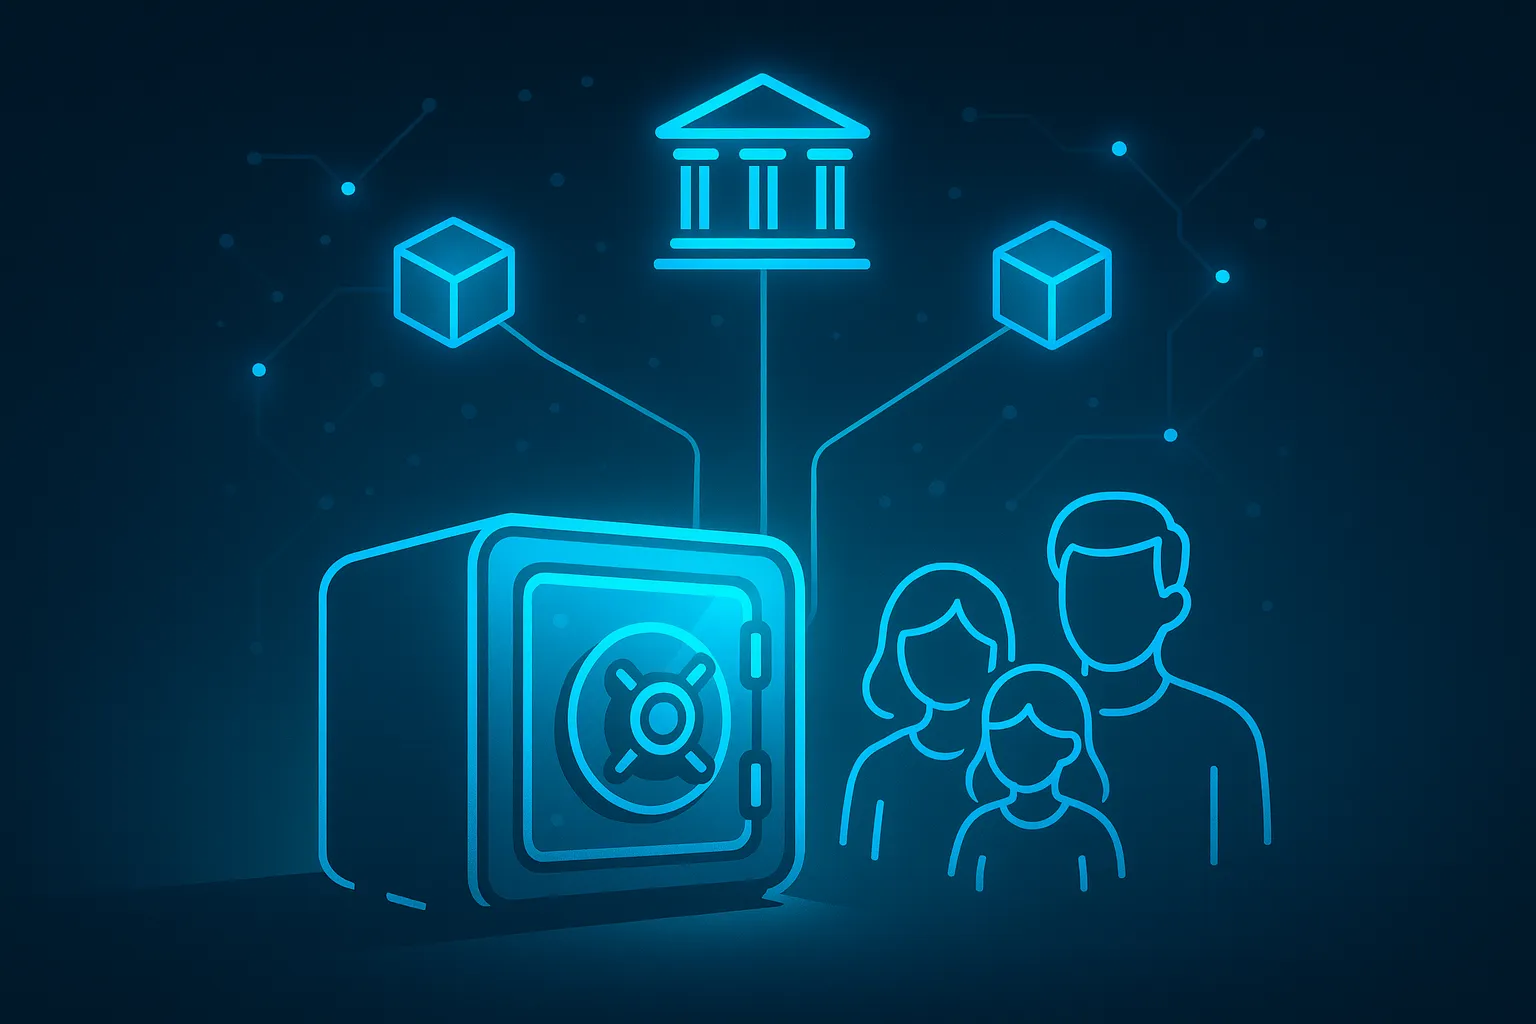
Imaginez que votre famille détienne un coffre-fort numérique, un coffre multisig 2-sur-3.
À l’intérieur : vos économies communes, vos investissements crypto et même votre futur collectif.
- Le père détient une clé (cold wallet).
- La mère détient une autre clé (wallet mobile).
- L’enfant possède également une clé et apprend la responsabilité en participant.
👉 Règle : tout retrait exige deux signatures sur trois.
Personne ne peut bouger les fonds seul.
La confiance est codée, pas supposée.
En une phrase : c’est la banque Web3 de votre famille,
où sécurité et éducation avancent ensemble.
⚰️ Quand un parent disparaît
Dans le système traditionnel, la banque gèle tout.
Formulaires, notaires, mois d’attente.
Dans le monde Web3, le multisig continue simplement de fonctionner :
- La mère et l’enfant détiennent déjà les deux clés nécessaires.
- Ensemble, ils peuvent transférer les fonds vers leurs propres wallets en toute sécurité.
- Aucun papier, aucun intermédiaire. L’héritage devient instantané et sûr.
Encore mieux, des règles intelligentes peuvent être programmées à l’avance :
- L’accès total de l’enfant se débloque automatiquement à la majorité.
- D’ici là, il co-signe et découvre comment fonctionne une vraie sécurité.
Ce qui prenait des mois devient automatique — par conception.
💳 L’argent de poche du futur
Le coffre familial ne sert pas qu’à l’héritage — c’est aussi un outil du quotidien.
Chaque enfant possède son propre wallet relié à une carte crypto.
Les parents l’alimentent directement depuis le multisig.
👉 Exemple : une allocation hebdomadaire de 50 €, envoyée automatiquement depuis le coffre.
Les dépenses sont visibles, plafonnées, pédagogiques.
Les enfants apprennent à gérer, signer, et assumer.
Le coffre devient :
- 🧠 Un outil d’éducation financière — apprendre en faisant.
- 🏛️ Un outil de transmission — le patrimoine circule naturellement, même après un décès.
- 💳 Un outil du quotidien — pour l’argent de poche, les dépenses partagées, l’épargne.
En résumé : vous remplacez la banque par votre propre coffre familial Web3 —
sûr, transparent et réellement éducatif.
👨👩👧 Un exemple concret
Prenons une famille avec deux parents et deux adolescents (14 et 17 ans) :
graph TD
    A["🏛️ Coffre Multisig (Safe 2/3) <br>📦 Coffre familial partagé <br>• Épargne (voyages, etc.) <br>• Argent de poche"]

    F["👨 Papa (Cold Wallet) <br>🔑 Clé principale <br>🛡️ Sécurité maximale <br>🚫 Pas pour dépenser"]

    G["👨 Papa (Hot Wallet) <br>💳 Dépenses perso <br>💸 Carte crypto personnelle <br>❌ Non reliée au coffre"]

    H["👩 Maman (Hot Wallet) <br>🔑 Clé quotidienne <br>⚡ Accès rapide <br>✅ Validation facile"]

    I["👧 Fille (17 ans, Hot Wallet) <br>🎓 Dépenses étudiantes <br>💳 Carte crypto <br>🪙 Peut co-signer avec maman"]

    J["👦 Fils (14 ans, Hot Wallet) <br>💰 Allocation limitée <br>💳 Carte crypto <br>📚 Phase d’apprentissage"]

    F --> A
    H --> A
    I --> A
    J --> A
G --> F- Papa
- Utilise un hot wallet pour ses dépenses quotidiennes.
- Garde un cold wallet comme clé principale du coffre.
- Maman
- Dispose d’un hot wallet et agit comme co-signataire au quotidien.
- Enfants
- Chacun possède son wallet :
- À 14 ans, on commence avec des permissions limitées.
- À 17 ans, on gère déjà une partie des dépenses étudiantes.
- Chacun possède son wallet :
👉 Le coffre fonctionne en mode 2-sur-3 :
- Papa (cold) + Maman (hot) → ✅
- Papa (cold) + Fille (hot) → ✅
- Maman (hot) + Fille (hot) → ✅
Il faut toujours deux signatures — personne n’agit seul.
💡 Cas d’usage au quotidien
Quelques scénarios réels pour illustrer un multisig familial :
Épargne familiale :
Un Safe partagé pour les vacances ou les projets, validé en 2/3.Argent de poche :
Chaque enfant dispose d’une carte crypto plafonnée.
Les parents l’alimentent automatiquement depuis le coffre.Sécurité :
Si papa perd son hot wallet, maman + cold wallet conservent le contrôle.Héritage :
Si un parent disparaît, l’autre et l’enfant majeur gardent un accès complet.
🧠 Smart contracts : la couche supérieure
Un multisig est déjà une base solide.
Les smart contracts ajoutent une couche supplémentaire — des règles qui s’exécutent seules.
🔒 Permissions évolutives selon l’âge
Les enfants détiennent des wallets signataires, mais leurs droits progressent automatiquement :
- Avant 16 ans → signature symbolique uniquement.
- À 16 ans → droit de co-signer pour de petites dépenses.
- À 18 ans → accès complet en tant qu’adulte.
👉 Avantage : des droits qui évoluent naturellement, sans réglages manuels.
💸 Plafonds intelligents
Définissez des limites de dépense par wallet :
- ex. max 200 $/semaine par enfant, 1 000 $/mois par parent.
Parfait pour budgétiser, gérer l’argent de poche ou limiter l’impact d’un hack.
👉 Avantage : sécurité + discipline financière.
🪙 Coffres dédiés aux objectifs (verrouillés dans le temps)
Créez un second coffre pour des objectifs précis (voyage, voiture, études).
Les fonds sont bloqués pendant une durée définie (ex. 12 mois).
Ils se débloquent automatiquement à échéance — avec validation multisig.
👉 Avantage : encourage la planification et la gratification différée.
🧾 Allocations automatisées
Les smart contracts distribuent les fonds sans intervention :
- Allocation hebdomadaire vers les wallets des enfants.
- Budget « courses » mensuel vers le wallet d’un parent.
👉 Avantage : automatisation, équité, aucun oubli.
⚰️ Héritage automatique
Le contrat vérifie périodiquement une « preuve de vie » (ping ou transaction).
Si une clé reste inactive trop longtemps, les droits basculent aux survivants.
👉 Avantage : succession sans avocats ni délais.
🔐 Plusieurs coffres pour différents objectifs
- Un coffre pour l’épargne long terme (verrouillé).
- Un pour les dépenses quotidiennes (rechargé chaque mois).
- Un pour les expérimentations DeFi (risque plus élevé).
👉 Avantage : clarté, sécurité, meilleure gestion du risque.
🧩 En résumé
Les smart contracts éliminent le facteur humain — l’oubli, l’abus ou la perte —
en transformant les règles familiales en code.
Associés à un multisig, ils créent un système financier familial vivant
sûr, pédagogique et entièrement autonome.
Les idées les plus puissantes :
- Plafonds de dépense
- Accès évolutif selon l’âge
- Allocations automatiques
- Héritage sans bureaucratie
Ensemble, elles bâtissent un système Web3 familial — équitable, transparent et prêt pour l’avenir.
« La souveraineté financière commence à la maison. »